
Nota korygująca — wzór i co zamiast noty od 1 lutego 2026
Nota korygująca nie obowiązuje od 1 lutego 2026 r. (art. 106k uchylony). Pobierz wniosek o fakturę korygującą i archiwalny wzór noty w PDF i DOCX.
 Szymon Mojsak · Ekspert automatyzacji procesów biznesowych
Aktualizacja:
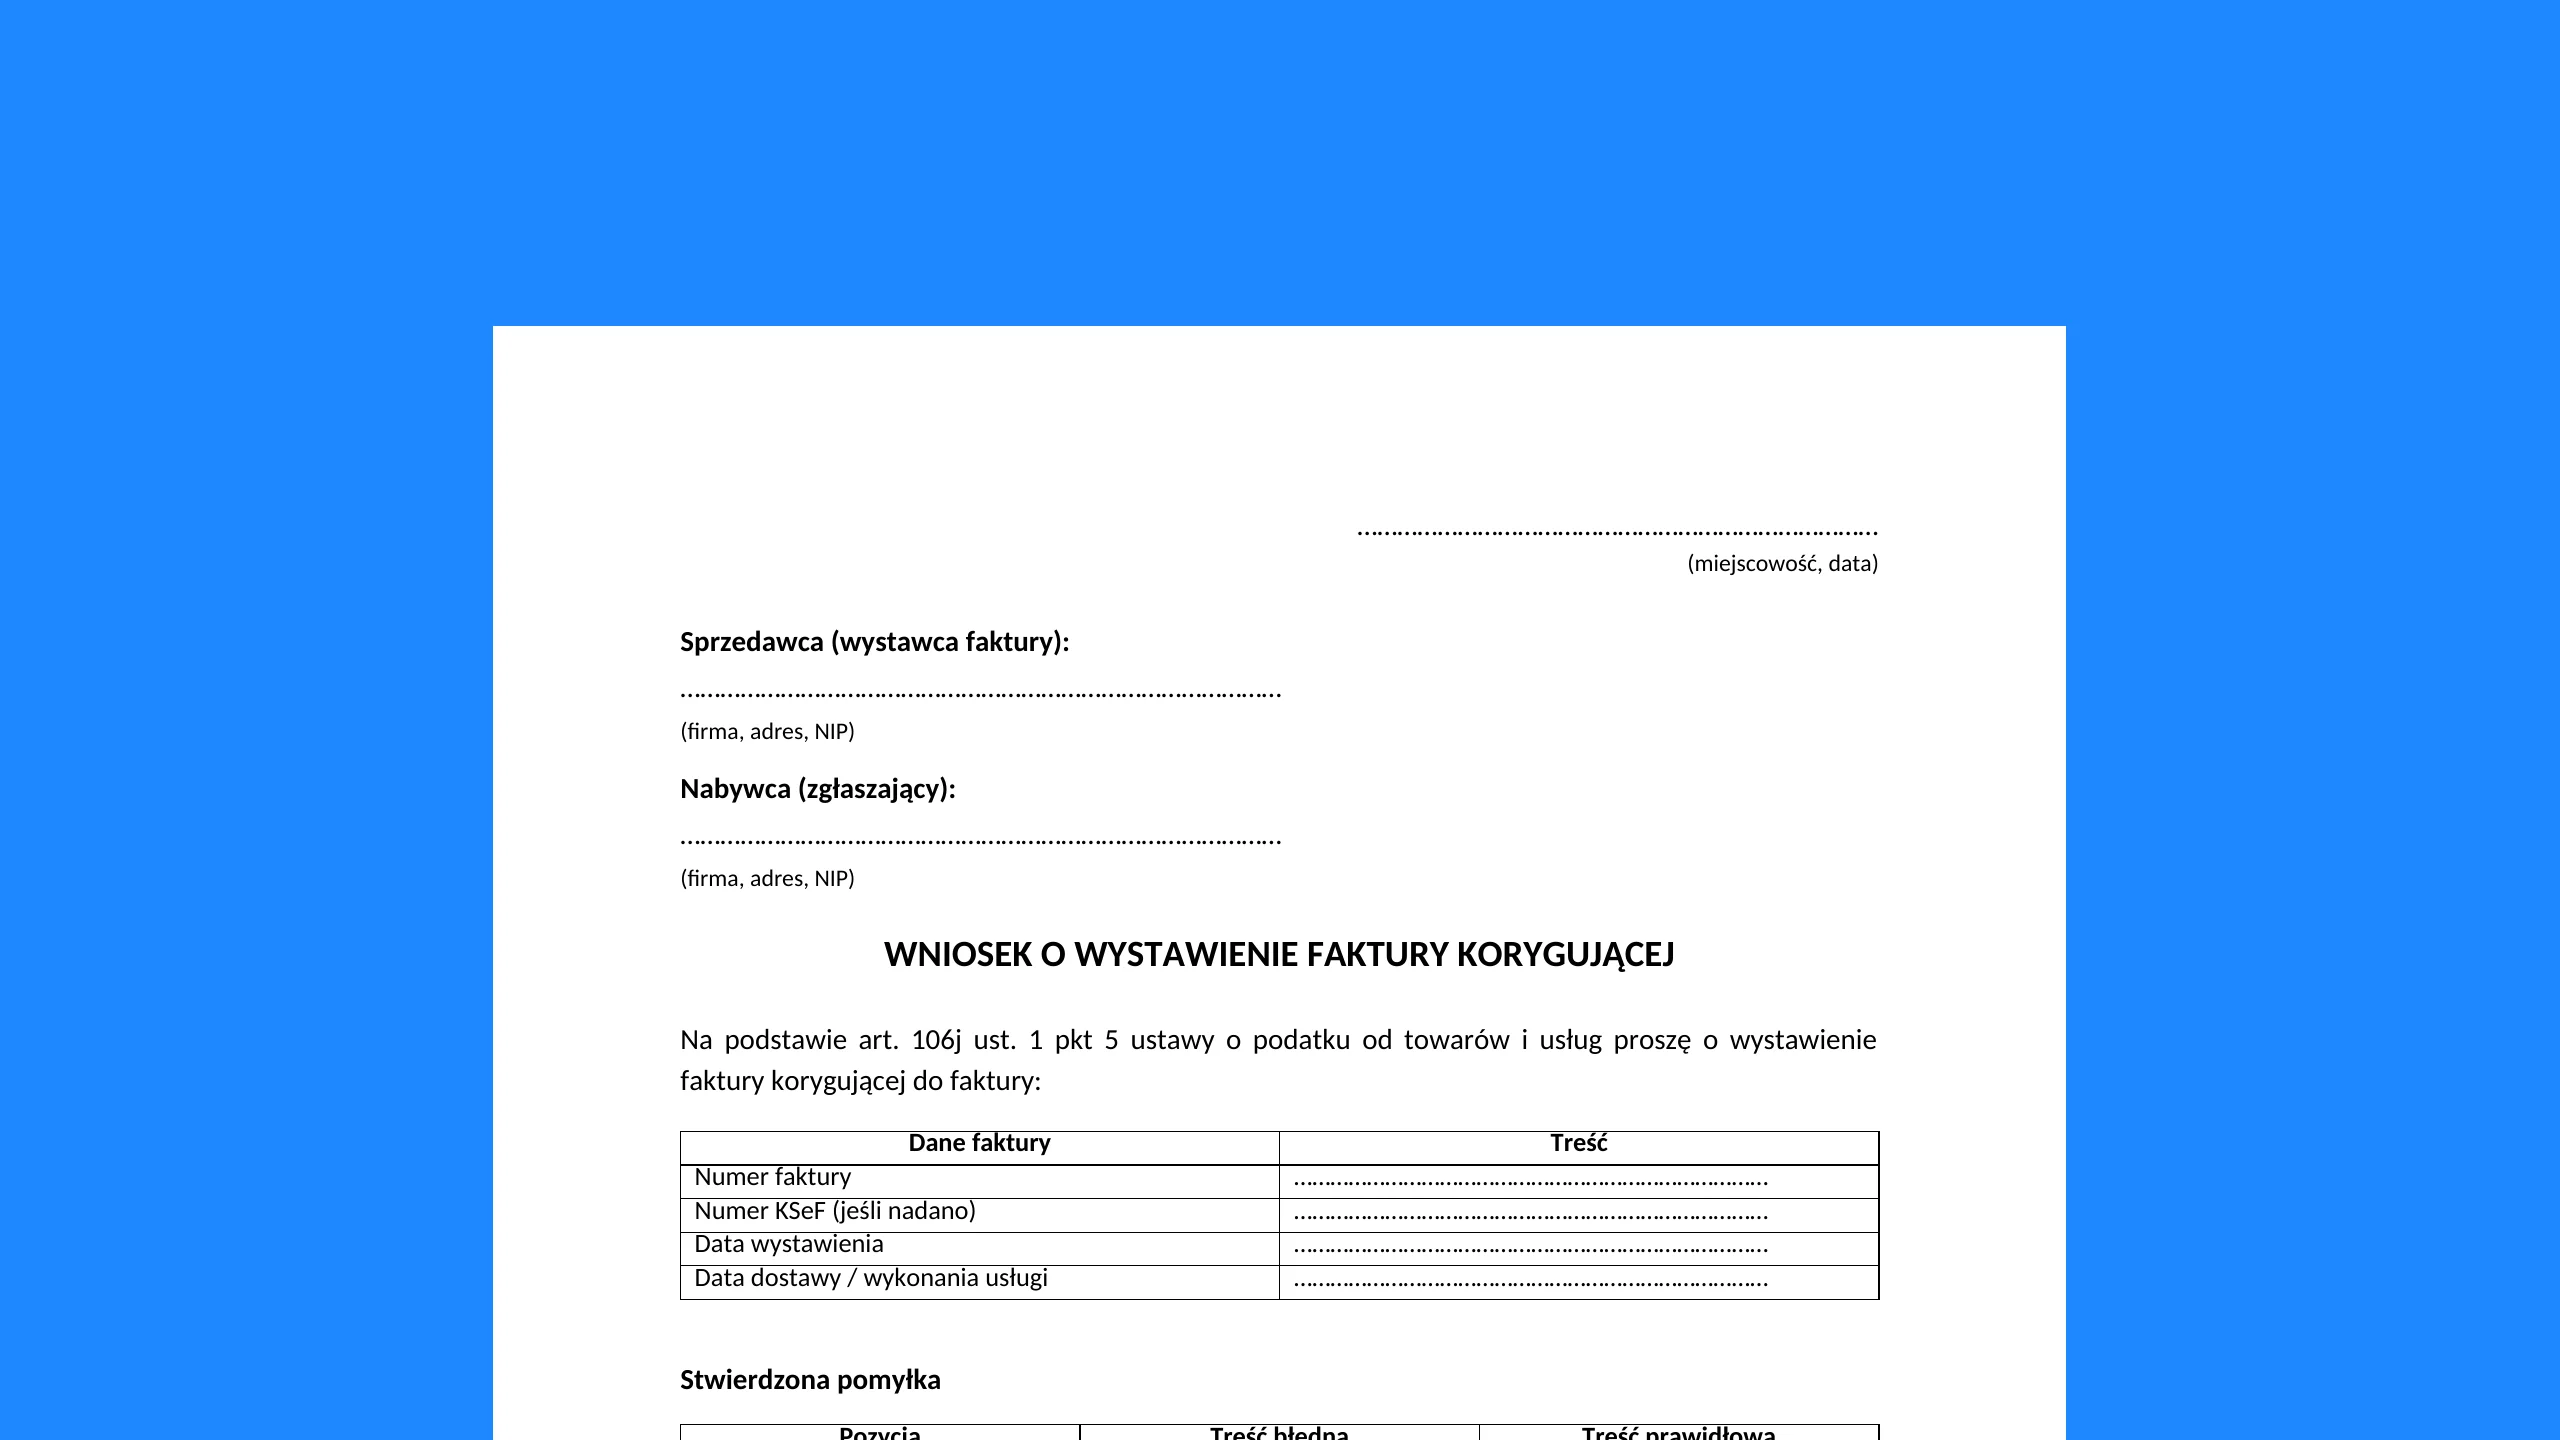
Wniosek o wystawienie faktury korygującej
Nota korygująca — wzór archiwalny
Nota korygująca była fakturą wystawianą przez nabywcę na podstawie art. 106k ustawy o VAT. Przepis uchylono z dniem 1 lutego 2026 r., wraz z obowiązkowym KSeF. Odtąd jedynym sposobem poprawienia błędu w fakturze jest faktura korygująca wystawiona przez sprzedawcę (art. 106j ust. 1 pkt 5 ustawy o VAT). Nabywca, który zauważy pomyłkę, zgłasza ją sprzedawcy, a noty wystawione przed 1 lutego 2026 r. podlegają dotychczasowym przepisom.
Podstawa prawna
- art. 106j Ustawa o VAT (Dz. U. z 2026 r. poz. 1263) Przypadki wystawienia faktury korygującej przez podatnika, w tym po stwierdzeniu pomyłki w jakiejkolwiek pozycji faktury. Zobacz w ISAP
- art. 106k (uchylony) Ustawa o VAT (Dz. U. z 2026 r. poz. 1263) Przepis o nocie korygującej nie obowiązuje od 1 lutego 2026 r. Zobacz w ISAP
- art. 106k w dawnym brzmieniu Ustawa o VAT (Dz. U. z 2025 r. poz. 775) Zakres i elementy noty korygującej przed uchyleniem przepisu, wymóg akceptacji wystawcy faktury. Zobacz w ISAP
- art. 15 Ustawa z 16.06.2023 r. o zmianie ustawy o VAT (przepis przejściowy, przytoczony w t.j. Dz. U. z 2026 r. poz. 1263) Do not wystawionych przed 1 lutego 2026 r. stosuje się dotychczasowe przepisy art. 106k ust. 2 i art. 106l. Zobacz w ISAP
- rozdz. o korektach Podręcznik KSeF 2.0, cz. II (MF, 19.02.2026) Od 1 lutego 2026 r. nie funkcjonują noty korygujące; jedyną formą korekty jest faktura korygująca wystawiona przez wystawcę faktury pierwotnej. Zobacz pełny przepis
- art. 22 ust. 2 Ustawa o rachunkowości (Dz. U. z 2026 r. poz. 522) Błędy w dowodach obcych koryguje się przez wysłanie kontrahentowi dokumentu zawierającego sprostowanie. Zobacz w ISAP
Stan prawny na 10 listopada 2026
Nota korygująca a stan od 1 lutego 2026 r.
| Kwestia | Do 31.01.2026 | Od 1.02.2026 |
|---|---|---|
| Kto koryguje błąd | nabywca notą albo sprzedawca fakturą korygującą | sprzedawca fakturą korygującą |
| Podstawa | art. 106k i 106j ustawy o VAT | art. 106j (art. 106k uchylony) |
| Pomyłka w danych nabywcy | nota albo faktura korygująca | wyłącznie faktura korygująca |
| Pomyłka w NIP nabywcy na fakturze w KSeF | — | korekta „do zera” i nowa faktura |
Zobacz też: fakturę korygującą, notę obciążeniową oraz poradnik jak wystawić fakturę w KSeF.
Czy nota korygująca nadal obowiązuje?
Nie. Art. 106k ustawy o VAT, który pozwalał nabywcy poprawić pomyłkę notą korygującą, został uchylony z dniem 1 lutego 2026 r. Podręcznik KSeF 2.0 Ministerstwa Finansów potwierdza, że od tej daty noty korygujące nie funkcjonują, a pomyłkę w wystawionej fakturze poprawia faktura korygująca wystawiona przez wystawcę faktury pierwotnej. Uchylenie dotyczy noty jako instytucji ustawy o VAT, także przy fakturach wystawionych poza KSeF.
Co zrobić zamiast noty korygującej?
Nabywca zgłasza pomyłkę sprzedawcy i prosi o fakturę korygującą. Właśnie po to jest pierwszy z pobieranych dokumentów, wniosek o wystawienie faktury korygującej. Sprzedawca ma do tego podstawę w art. 106j ust. 1 pkt 5 ustawy o VAT, który nakazuje wystawić fakturę korygującą po stwierdzeniu pomyłki w jakiejkolwiek pozycji faktury. W księgach nabywcy pomocny jest art. 22 ust. 2 ustawy o rachunkowości, zgodnie z którym błędy w dowodach obcych koryguje się przez wysłanie kontrahentowi dokumentu zawierającego sprostowanie.
- Numer faktury i numer KSeF, jeśli został nadany.
- Daty: wystawienia oraz dostawy lub wykonania usługi.
- Treść błędną i prawidłową dla każdej korygowanej pozycji.
- Podpis osoby upoważnionej i miejsce na potwierdzenie odbioru przez sprzedawcę.
Czym była nota korygująca i co obejmowała?
Nota korygująca była fakturą wystawianą przez nabywcę, wymagającą akceptacji wystawcy faktury (art. 106k ust. 1 i 2 ustawy o VAT w brzmieniu sprzed uchylenia). Pozwalała poprawić pomyłki z wyjątkiem danych określonych w art. 106e ust. 1 pkt 8–15, czyli między innymi miary i ilości, ceny jednostkowej, wartości sprzedaży oraz stawki i kwoty podatku. Nota musiała zawierać wyrazy „NOTA KORYGUJĄCA”, numer i datę wystawienia, dane podatnika i nabywcy, dane faktury oraz treść korygowaną i prawidłową.
Noty wystawione przed 1 lutego 2026 r. podlegają dotychczasowym przepisom, co wynika z art. 15 ustawy zmieniającej przytoczonego w tekście jednolitym. Archiwalny wzór w pobraniach pomaga zrozumieć te dokumenty lub odtworzyć ich treść i ma wyraźne zastrzeżenie, że nie można go użyć do nowej korekty.
Jak poprawić konkretny błąd w fakturze?
| Błąd | Dokument od 1.02.2026 | Kto wystawia |
|---|---|---|
| Adres lub nazwa nabywcy | faktura korygująca | sprzedawca |
| Cena, ilość, stawka VAT | faktura korygująca | sprzedawca |
| Błędny NIP nabywcy na fakturze w KSeF | faktura korygująca „do zera” i nowa, poprawna faktura | sprzedawca |
| Kary umowne, odsetki, obciążenia bez VAT | nota obciążeniowa | wystawiający obciążenie |
Tryb „do zera” wynika z podręcznika KSeF: gdy faktura trafiła do systemu z błędnym NIP nabywcy, sprzedawca wystawia korektę do zera z tym błędnym NIP-em, a następnie nową fakturę. Zwykłą korektę szczegółowo opisujemy przy wzorze faktury korygującej.
Czy nota korygująca i nota obciążeniowa to to samo?
Nie. Nota obciążeniowa służy do obciążenia kontrahenta kwotami niepodlegającymi VAT, na przykład karami umownymi lub odsetkami, i nie była objęta art. 106k. Uchylenie przepisu o nocie korygującej nie zmieniło jej zastosowania, dlatego notę obciążeniową nadal wystawia się na dotychczasowych zasadach.
Co, jeśli sprzedawca nie wystawi faktury korygującej?
Nabywca nie może sam skorygować faktury, więc potrzebny jest kontakt ze sprzedawcą, najlepiej w formie, która pozostawia ślad. Wniosek ma miejsce na potwierdzenie odbioru. Dokument nie zastępuje korekty, ale pokazuje, że nabywca podjął działania.
Jak KSeF wpłynął na korekty?
Faktury ustrukturyzowanej w KSeF nie można zmienić inaczej niż fakturą korygującą w KSeF, a korekta faktury w KSeF ma numer wskazujący fakturę pierwotną (art. 106j ust. 2 pkt 2a i ust. 4 ustawy o VAT). Skutki dla VAT zależą od rodzaju korekty i sposobu jej wystawienia, o czym piszemy przy wzorze faktury korygującej i w poradniku o wystawianiu faktur w KSeF.
Nota korygująca — najczęściej zadawane pytania
Od 1 lutego 2026 r. nie, ponieważ art. 106k ustawy o VAT został uchylony. Błąd w fakturze może poprawić wyłącznie sprzedawca fakturą korygującą (art. 106j). Nabywca powinien zgłosić pomyłkę sprzedawcy, a noty wystawione przed tą datą podlegają dotychczasowym przepisom.
Wnioskiem do sprzedawcy o wystawienie faktury korygującej. Wniosek opisuje fakturę, treść błędną i prawidłową, a sprzedawca wystawia dokument korygujący na podstawie art. 106j ust. 1 pkt 5 ustawy o VAT. Wzór takiego wniosku w PDF i DOCX znajdziesz w pobraniach na tej stronie.
Art. 106k został uchylony bez zachowania możliwości wystawiania nowych not, a przepis przejściowy dotyczy tylko not wystawionych przed 1 lutego 2026 r. Późniejsza korekta faktury powinna więc nastąpić fakturą korygującą wystawioną przez sprzedawcę, także gdy faktura pierwotna powstała wcześniej.
Do odtworzenia lub zrozumienia not wystawionych przed 1 lutego 2026 r., na przykład przy porządkowaniu dokumentów lub kontroli. Wzór ma widoczne zastrzeżenie o uchyleniu art. 106k. Nie służy do korygowania faktur po tej dacie, bo nie ma do tego podstawy prawnej.
KSeF nie obsługiwał not korygujących, a po uchyleniu art. 106k temat stracił znaczenie, bo jedyną formą korekty jest faktura korygująca. Podręcznik KSeF 2.0 Ministerstwa Finansów wskazuje, że od 1 lutego 2026 r. noty korygujące nie funkcjonują.
Gdy faktura w KSeF zawiera błędny NIP nabywcy, sprzedawca wystawia fakturę korygującą „do zera” z tym błędnym NIP-em, a potem nową, poprawną fakturę. Tak opisuje to podręcznik KSeF 2.0 Ministerstwa Finansów. Nabywca tej korekty sam nie przeprowadzi.
Nota korygująca, do czasu uchylenia art. 106k, poprawiała pomyłki w fakturze VAT. Nota obciążeniowa obciąża kontrahenta kwotami bez VAT, jak kary umowne lub odsetki, i pozostaje w obrocie. Wzór znajdziesz na stronie noty obciążeniowej.
Szymon Mojsak
Ekspert automatyzacji procesów biznesowych
Współwłaściciel RCPonline — systemu, z którego korzystają setki firm w Polsce do rejestracji czasu pracy i zarządzania grafikami. Na blogu dzielę się praktyczną wiedzą z pogranicza prawa pracy, HR i technologii, łącząc doświadczenie we wdrażaniu rozwiązań kadrowych z codzienną pracą nad produktem.
Zaktualizowano: 10 listopada 2026
Elektroniczna ewidencja czasu pracy
Pracownicy odbijają się kartą, kodem QR albo w aplikacji, a karta ewidencji czasu pracy powstaje sama. Dokumenty kadrowe masz w jednym miejscu, gotowe na kontrolę PIP.
Inne wzory dokumentów
Wszystkie materiały do pobraniaKadry i Pracownicy
- Regulamin zfśs
- Grafik sprzątania
- Przekładki do akt osobowych
- Karta wynagrodzeń
- Plan urlopów
- Informacja o warunkach zatrudnienia
Pokaż wszystkie (34)
- Regulamin pracy zdalnej
- Regulamin pracy
- Karta ewidencji czasu pracy
- Grafik pracy
- Karta urlopowa
- Lista obecności
- Lista płac
- Świadectwo pracy
- Zaświadczenie o zatrudnieniu i zarobkach
- Skierowanie na badania lekarskie
- Oświadczenie BHP
- Polecenie wyjazdu służbowego
- List referencyjny
- Karta szkolenia wstępnego BHP
- Kwestionariusz osobowy dla pracownika
- Oświadczenie o monitorowaniu poczty elektronicznej
- Oświadczenie pracownika o zapoznaniu się z informacją dotyczącą monitoringu wizyjnego
- Nagany dla pracownika (wymierzenie kary porządkowej)
- Promesa zatrudnienia
- Protokół przekazania sprzętu
- Karta obiegowa
- Deklaracja rezygnacji z PPK
- Regulamin wynagradzania
- Zakres obowiązków pracownika
- Ocena ryzyka zawodowego
- Protokół powypadkowy
- Polityka antymobbingowa
- Arkusz oceny pracownika
Umowy i Aneksy
- Porozumienie zmieniające
- Wypowiedzenie zmieniające
- Umowy o pracę
- Umowy zlecenie
- Umowy o dzieło
- Umowa na zastępstwo
Pokaż wszystkie (21)
- Wypowiedzenie umowy o pracę
- Aneks do umowy o pracę
- Umowa agencyjna
- Umowa uaktywniająca dla niani
- Zakaz konkurencji
- Umowa spółki cywilnej
- Umowa darowizny
- Umowa sprzedaży samochodu
- Porozumienie stron
- Wypowiedzenie umowy zlecenia
- Umowa lojalnościowa
- Umowa B2B
- Umowa pożyczki
- Umowa o współpracy
- Umowa nda
Faktury i Finanse
Pokaż wszystkie (13)
Dokumenty i Wnioski
- Pełnomocnictwo
- Wniosek o urlop macierzyński
- Wniosek urlopowy
- Wniosek o urlop ojcowski
- Wniosek o urlop z powodu siły wyższej
- Wniosek o ekwiwalent za urlop
Pokaż wszystkie (26)
- Wniosek o wczasy pod gruszą
- Wniosek o odbiór godzin nadliczbowych
- Wniosek o przerwy na karmienie piersią
- Wynagrodzenie do rąk własnych
- Informacja o przedłużeniu umowy z mocy prawa do dnia porodu
- Oświadczenie dla cudzoziemców do celów podatkowych
- Upoważnienie do odbioru zaświadczenia
- Zgoda na przetwarzanie danych
- Odwołanie od decyzji ubezpieczyciela
- Odstąpienie od umowy - reklamacja wadliwego towaru
- Notatka służbowa
- Wniosek o urlop okolicznościowy
- Wniosek o urlop bezpłatny
- Wniosek o pracę zdalną
- Wniosek o obniżenie wymiaru czasu pracy
- Wniosek o elastyczną organizację pracy
- Wniosek o urlop opiekuńczy
- Wniosek o urlop wychowawczy
- Wniosek o wydanie lub sprostowanieświadectwa pracy
- Podanie o pracę
Najem i Nieruchomości
- Protokół zdawczo-odbiorczy mieszkania
- Umowa dzierżawy
- Umowa najmu
- Aneks do umowy najmu
- Wypowiedzenie umowy najmu
- Umowa przedwstępna sprzedaży nieruchomości
Pokaż wszystkie (7)
Kalkulatory i narzędzia
- Kalkulator wynagrodzeń brutto-netto
- Brutto na netto — gotowe wyliczenia
- Kreator CV
- Generator listu motywacyjnego
- Kalkulator nadgodzin
- Kalkulator ekwiwalentu za urlop
Pokaż wszystkie (30)
- Kalkulator umowy o pracę
- Kalkulator umowy zlecenie
- Kalkulator umowy o dzieło
- Kalkulator zasiłku chorobowego
- Kalkulator zasiłku macierzyńskiego
- Kalkulator wymiaru urlopu
- Kalkulator okresu wypowiedzenia
- Kalkulator stażu pracy
- Kalkulator dni roboczych i wymiaru czasu pracy
- Kalkulator wczasów pod gruszą
- Kalkulator delegacji krajowej
- Kalendarz terminów US, ZUS, PFRON
- Quiz: Jakim typem pracownika jesteś?
- Quiz: Test wiedzy HR
- Kalkulator B2B i umowy o pracę
- Kalkulator kosztów pracodawcy
- Kalkulator składek ZUS
- Kalkulator kilometrówki
- Kalkulator odprawy
- Kalkulator odsetek
- Kalkulator VAT
- Kalkulator marży
- Kalkulator ryczałtu
- Kalkulator godzin pracy