
Umowa pożyczki — darmowy wzór do pobrania
Darmowa umowa pożyczki w PDF i DOCX. Forma powyżej 1000 zł, PCC 0,5% w 14 dni, zwolnienia dla rodziny i odsetki maksymalne — art. 720 KC.
 Szymon Mojsak · Ekspert automatyzacji procesów biznesowych
Aktualizacja:
Umowa pożyczki
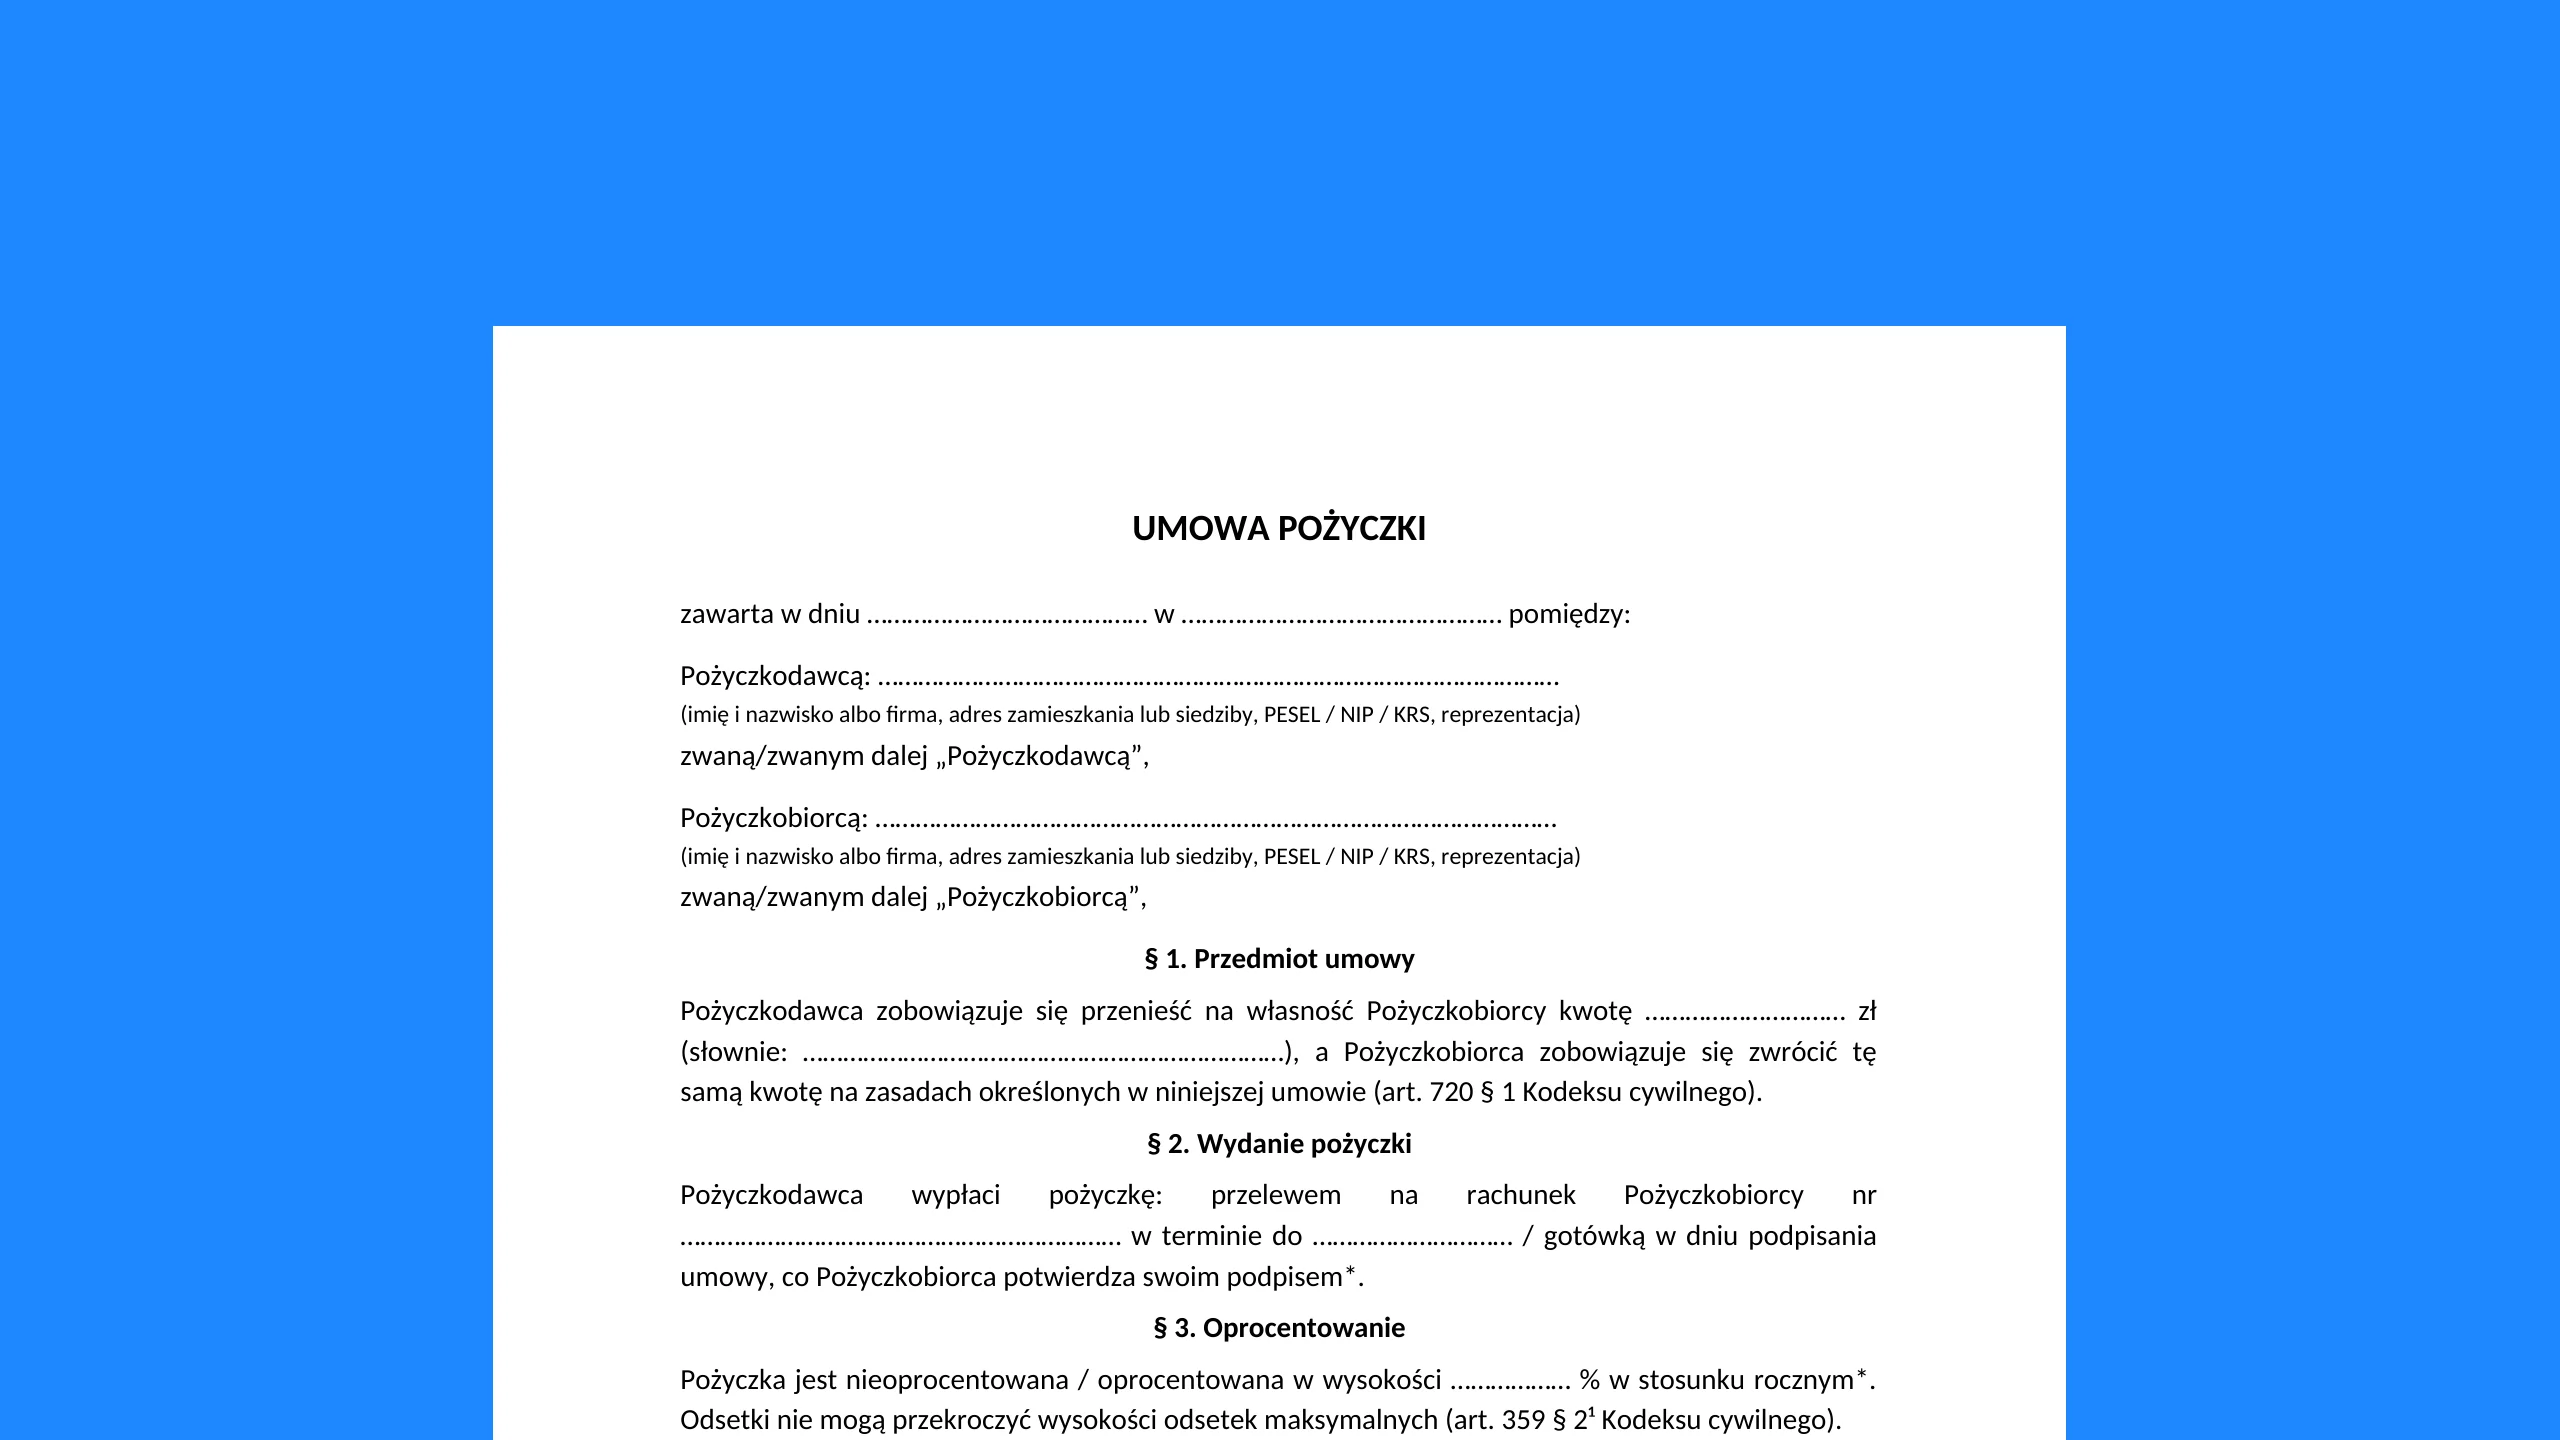
Umowa pożyczki zobowiązuje dającego do przeniesienia na własność biorącego określonej ilości pieniędzy lub rzeczy oznaczonych co do gatunku, a biorącego do ich zwrotu (art. 720 § 1 KC). Gdy wartość przekracza 1000 zł, umowa wymaga formy dokumentowej. Biorący płaci co do zasady PCC 0,5% i składa deklarację w 14 dni, z wyjątkiem zwolnień, między innymi dla najbliższej rodziny.
Podstawa prawna
- art. 720 § 1 i 2 Kodeks cywilny (Dz. U. z 2026 r. poz. 795) Definicja umowy pożyczki i forma dokumentowa przy wartości ponad 1000 zł. Zobacz w ISAP
- art. 720¹–720⁵ Kodeks cywilny (Dz. U. z 2026 r. poz. 795) Odsetki i pozaodsetkowe koszty, limity przy pożyczkach dla osób fizycznych poza działalnością. Zobacz w ISAP
- art. 359 § 2–2³, art. 481 Kodeks cywilny (Dz. U. z 2026 r. poz. 795) Odsetki ustawowe i maksymalne oraz odsetki za opóźnienie. Zobacz w ISAP
- art. 721–723 Kodeks cywilny (Dz. U. z 2026 r. poz. 795) Odmowa wydania, przedawnienie roszczenia o wydanie i zwrot przy braku terminu. Zobacz w ISAP
- art. 1, 4, 7 ust. 1 pkt 4, art. 10 ust. 1 Ustawa o PCC (Dz. U. z 2026 r. poz. 191) Opodatkowanie pożyczki, podatnik, stawka 0,5% i deklaracja w 14 dni. Zobacz w ISAP
- art. 2 pkt 4, art. 7 ust. 5, art. 9 pkt 10 Ustawa o PCC (Dz. U. z 2026 r. poz. 191) Wyłączenia, stawka 20% i zwolnienia, w tym dla najbliższej rodziny. Zobacz w ISAP
- kwota 36 120 zł Poradnik MF — pożyczka w rodzinie (aktualizacja 28.05.2026) Zasady zwolnienia pożyczek od najbliższej rodziny i warunki dla kwoty powyżej limitu. Zobacz pełny przepis
Stan prawny na 10 listopada 2026
Umowa pożyczki w liczbach
| Kwestia | Zasada |
|---|---|
| Forma powyżej 1000 zł | dokumentowa (art. 720 § 2 KC) |
| PCC | 0,5% wartości pożyczki |
| Termin PCC | 14 dni od zawarcia umowy |
| Zwolnienie, najbliższa rodzina | do 36 120 zł od jednej osoby, powyżej pod warunkami |
| Stawka sankcyjna | 20% w przypadkach z art. 7 ust. 5 ustawy o PCC |
| Brak terminu zwrotu | 6 tygodni od wypowiedzenia |
Zobacz też: umowę darowizny, wezwanie do zapłaty oraz KP dowód wpłaty.
Co musi zawierać umowa pożyczki?
Istotą umowy jest przeniesienie na własność biorącego określonej ilości pieniędzy lub rzeczy oznaczonych co do gatunku i jego obowiązek zwrotu tej samej ilości (art. 720 § 1 KC). Dlatego umowa powinna wskazywać strony, kwotę, sposób i termin jej wydania, oprocentowanie oraz termin lub harmonogram zwrotu. Nasz wzór zawiera też zabezpieczenie i zasady wypowiedzenia.
Czy umowa pożyczki musi być na piśmie?
Umowa o wartości ponad 1000 zł wymaga formy dokumentowej (art. 720 § 2 KC), czyli np. wiadomości e-mail pozwalającej ustalić osobę składającą oświadczenie (art. 77² KC). Brak tej formy nie unieważnia umowy, ale w sporze ogranicza dowód z zeznań świadków i przesłuchania stron (art. 74 § 1 KC). Podpisany dokument jest pewniejszy, bo potwierdza także warunki spłaty.
Jak ustalić oprocentowanie pożyczki?
Odsetki należą się wyłącznie wtedy, gdy wynika to z umowy lub ustawy (art. 359 § 1 KC). Umowne odsetki nie mogą w stosunku rocznym przekraczać odsetek maksymalnych, czyli dwukrotności odsetek ustawowych (art. 359 § 2¹ KC). Odsetki ustawowe to suma stopy referencyjnej NBP i 3,5 punktu procentowego, więc limit zmienia się wraz ze stopą NBP. Ponad limit należą się jedynie odsetki maksymalne (art. 359 § 2² KC).
Przy pożyczce dla osoby fizycznej niezwiązanej bezpośrednio z jej działalnością art. 720²–720⁵ KC ograniczają pozaodsetkowe koszty, wymagają poinformowania biorącego o ich wysokości i przewidują rozliczenie przy wcześniejszej spłacie. Wzór zakłada brak dodatkowych opłat, a przy ich dodaniu trzeba te przepisy uwzględnić.
Czy od pożyczki trzeba zapłacić PCC?
Co do zasady tak. Pożyczka podlega podatkowi od czynności cywilnoprawnych (art. 1 ust. 1 pkt 1 lit. b ustawy o PCC). Podatnikiem jest biorący pożyczkę (art. 4 pkt 7), stawka wynosi 0,5% (art. 7 ust. 1 pkt 4), a deklarację PCC-3 składa się i podatek płaci w terminie 14 dni od powstania obowiązku podatkowego (art. 10 ust. 1, gov.pl). Od pożyczki 20 000 zł podatek wyniesie więc 100 zł.
| Sytuacja | PCC | Podstawa |
|---|---|---|
| Pożyczka od osoby z I grupy podatkowej (małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym, macocha, zięć, synowa, teściowie) do 36 120 zł, z sumowaniem pożyczek od tej samej osoby z ostatnich lat | zwolnienie | art. 9 pkt 10 lit. c |
| Małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym lub macocha, ponad 36 120 zł | zwolnienie po złożeniu deklaracji w 14 dni i udokumentowaniu otrzymania pieniędzy przelewem lub przekazem pocztowym | art. 9 pkt 10 lit. b |
| Inne osoby, pożyczka do 1000 zł | zwolnienie | art. 9 pkt 10 lit. d |
| Wspólnik pożycza spółce kapitałowej | zwolnienie | art. 9 pkt 10 lit. i |
| Czynność opodatkowana VAT lub gdy strona jest zwolniona z VAT z tytułu tej czynności | brak PCC | art. 2 pkt 4 |
Do I grupy podatkowej należą także zięć, synowa i teściowie, ale zwolnienie powyżej limitu z lit. b obejmuje wyłącznie osoby z art. 4a ustawy o podatku od spadków i darowizn. Szczegóły wyjaśnia poradnik Ministerstwa Finansów.
Co grozi za niezapłacenie PCC?
Gdy podatnik powoła się przed organem podatkowym na umowę pożyczki, a należny podatek nie został zapłacony, stawka rośnie do 20% (art. 7 ust. 5 pkt 1 ustawy o PCC). Tak samo jest, gdy biorący korzystający ze zwolnienia dla najbliższej rodziny nie udokumentował otrzymania pieniędzy na rachunek lub przekazem pocztowym (art. 7 ust. 5 pkt 2). Dlatego wypłata przelewem jest bezpieczniejsza niż gotówką, która pozbawia tego zwolnienia.
Jaki termin zwrotu ustalić?
Gdy strony nie oznaczą terminu, dłużnik zwraca pożyczkę w ciągu sześciu tygodni po wypowiedzeniu przez dającego (art. 723 KC). Wzór pozwala wybrać zwrot jednorazowy lub ratalny. Przy opóźnieniu wierzyciel może żądać odsetek za opóźnienie bez wykazywania szkody (art. 481 § 1 KC), a jeśli stopa nie została ustalona, należą się odsetki ustawowe za opóźnienie.
Kiedy pożyczkodawca może odmówić wypłaty?
Dający pożyczkę może odstąpić od umowy i odmówić wydania jej przedmiotu, jeśli zwrot jest wątpliwy z powodu złego stanu majątkowego biorącego, o ile nie wiedział o nim i z łatwością nie mógł się dowiedzieć przy zawieraniu umowy (art. 721 KC). Roszczenie biorącego o wydanie pożyczki przedawnia się po sześciu miesiącach od terminu wydania (art. 722 KC).
Umowa pożyczki — najczęściej zadawane pytania
Umowa o wartości powyżej 1000 zł wymaga formy dokumentowej (art. 720 § 2 KC), czyli np. wymiany e-maili, która pozwala ustalić osobę składającą oświadczenie. Podpisany dokument jest bezpieczniejszy, ponieważ brak formy ogranicza w sporze dowód z zeznań świadków i przesłuchania stron (art. 74 § 1 KC).
Biorący pożyczkę (art. 4 pkt 7 ustawy o PCC). Składa deklarację PCC-3 i płaci podatek 0,5% wartości pożyczki w terminie 14 dni od zawarcia umowy, chyba że korzysta ze zwolnienia lub czynność nie podlega podatkowi na podstawie art. 2 ustawy.
Pożyczka od osoby z I grupy podatkowej do 36 120 zł jest zwolniona, przy sumowaniu pożyczek od tej samej osoby. Powyżej tej kwoty małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym i macocha korzystają ze zwolnienia po złożeniu PCC-3 w 14 dni i udokumentowaniu otrzymania pieniędzy przelewem lub przekazem pocztowym.
Tak, ale wybór gotówki przy pożyczce od najbliższej rodziny powyżej 36 120 zł wyklucza zwolnienie z art. 9 pkt 10 lit. b, które wymaga dowodu przelewu lub przekazu pocztowego. Między przedsiębiorcami dochodzi limit 15 000 zł z art. 19 Prawa przedsiębiorców. Przelew jest pewniejszy dowodowo.
Maksymalne odsetki to dwukrotność odsetek ustawowych w stosunku rocznym (art. 359 § 2¹ KC). Odsetki ustawowe to stopa referencyjna NBP plus 3,5 punktu procentowego, więc limit zmienia się ze stopą NBP. Wyższy zapis oznacza, że należą się jedynie odsetki maksymalne.
Wówczas biorący musi zwrócić pożyczkę w ciągu sześciu tygodni po wypowiedzeniu przez dającego (art. 723 KC). Wyraźny termin lub harmonogram rat jest wygodniejszy, bo porządkuje rozliczenia i ułatwia wyliczenie odsetek za opóźnienie.
Pożyczka między innymi osobami niż najbliższa rodzina jest zwolniona, gdy jej wartość nie przekracza 1000 zł (art. 9 pkt 10 lit. d ustawy o PCC). Powyżej tej kwoty należy się podatek 0,5%, o ile nie ma innej podstawy zwolnienia lub wyłączenia z art. 2.
Nie, ale strony mogą je ustalić, na przykład w formie weksla albo zastawu. Przy pożyczce dla osoby fizycznej poza działalnością zobowiązanie do udzielenia zabezpieczenia trzeba określić w umowie (art. 720³ KC). Wzór ma do tego osobny paragraf, w którym wpisujesz sposób, przedmiot i wartość zabezpieczenia.
Szymon Mojsak
Ekspert automatyzacji procesów biznesowych
Współwłaściciel RCPonline — systemu, z którego korzystają setki firm w Polsce do rejestracji czasu pracy i zarządzania grafikami. Na blogu dzielę się praktyczną wiedzą z pogranicza prawa pracy, HR i technologii, łącząc doświadczenie we wdrażaniu rozwiązań kadrowych z codzienną pracą nad produktem.
Zaktualizowano: 10 listopada 2026
Elektroniczna ewidencja czasu pracy
Pracownicy odbijają się kartą, kodem QR albo w aplikacji, a karta ewidencji czasu pracy powstaje sama. Dokumenty kadrowe masz w jednym miejscu, gotowe na kontrolę PIP.
Inne wzory dokumentów
Wszystkie materiały do pobraniaKadry i Pracownicy
- Regulamin zfśs
- Grafik sprzątania
- Przekładki do akt osobowych
- Karta wynagrodzeń
- Plan urlopów
- Informacja o warunkach zatrudnienia
Pokaż wszystkie (34)
- Regulamin pracy zdalnej
- Regulamin pracy
- Karta ewidencji czasu pracy
- Grafik pracy
- Karta urlopowa
- Lista obecności
- Lista płac
- Świadectwo pracy
- Zaświadczenie o zatrudnieniu i zarobkach
- Skierowanie na badania lekarskie
- Oświadczenie BHP
- Polecenie wyjazdu służbowego
- List referencyjny
- Karta szkolenia wstępnego BHP
- Kwestionariusz osobowy dla pracownika
- Oświadczenie o monitorowaniu poczty elektronicznej
- Oświadczenie pracownika o zapoznaniu się z informacją dotyczącą monitoringu wizyjnego
- Nagany dla pracownika (wymierzenie kary porządkowej)
- Promesa zatrudnienia
- Protokół przekazania sprzętu
- Karta obiegowa
- Deklaracja rezygnacji z PPK
- Regulamin wynagradzania
- Zakres obowiązków pracownika
- Ocena ryzyka zawodowego
- Protokół powypadkowy
- Polityka antymobbingowa
- Arkusz oceny pracownika
Umowy i Aneksy
- Porozumienie zmieniające
- Wypowiedzenie zmieniające
- Umowy o pracę
- Umowy zlecenie
- Umowy o dzieło
- Umowa na zastępstwo
Pokaż wszystkie (20)
Faktury i Finanse
Dokumenty i Wnioski
- Pełnomocnictwo
- Wniosek o urlop macierzyński
- Wniosek urlopowy
- Wniosek o urlop ojcowski
- Wniosek o urlop z powodu siły wyższej
- Wniosek o ekwiwalent za urlop
Pokaż wszystkie (26)
- Wniosek o wczasy pod gruszą
- Wniosek o odbiór godzin nadliczbowych
- Wniosek o przerwy na karmienie piersią
- Wynagrodzenie do rąk własnych
- Informacja o przedłużeniu umowy z mocy prawa do dnia porodu
- Oświadczenie dla cudzoziemców do celów podatkowych
- Upoważnienie do odbioru zaświadczenia
- Zgoda na przetwarzanie danych
- Odwołanie od decyzji ubezpieczyciela
- Odstąpienie od umowy - reklamacja wadliwego towaru
- Notatka służbowa
- Wniosek o urlop okolicznościowy
- Wniosek o urlop bezpłatny
- Wniosek o pracę zdalną
- Wniosek o obniżenie wymiaru czasu pracy
- Wniosek o elastyczną organizację pracy
- Wniosek o urlop opiekuńczy
- Wniosek o urlop wychowawczy
- Wniosek o wydanie lub sprostowanieświadectwa pracy
- Podanie o pracę
Najem i Nieruchomości
- Protokół zdawczo-odbiorczy mieszkania
- Umowa dzierżawy
- Umowa najmu
- Aneks do umowy najmu
- Wypowiedzenie umowy najmu
- Umowa przedwstępna sprzedaży nieruchomości
Pokaż wszystkie (7)
Kalkulatory i narzędzia
- Kalkulator wynagrodzeń brutto-netto
- Brutto na netto — gotowe wyliczenia
- Kreator CV
- Generator listu motywacyjnego
- Kalkulator nadgodzin
- Kalkulator ekwiwalentu za urlop
Pokaż wszystkie (30)
- Kalkulator umowy o pracę
- Kalkulator umowy zlecenie
- Kalkulator umowy o dzieło
- Kalkulator zasiłku chorobowego
- Kalkulator zasiłku macierzyńskiego
- Kalkulator wymiaru urlopu
- Kalkulator okresu wypowiedzenia
- Kalkulator stażu pracy
- Kalkulator dni roboczych i wymiaru czasu pracy
- Kalkulator wczasów pod gruszą
- Kalkulator delegacji krajowej
- Kalendarz terminów US, ZUS, PFRON
- Quiz: Jakim typem pracownika jesteś?
- Quiz: Test wiedzy HR
- Kalkulator B2B i umowy o pracę
- Kalkulator kosztów pracodawcy
- Kalkulator składek ZUS
- Kalkulator kilometrówki
- Kalkulator odprawy
- Kalkulator odsetek
- Kalkulator VAT
- Kalkulator marży
- Kalkulator ryczałtu
- Kalkulator godzin pracy