
KP dowód wpłaty — darmowy wzór do pobrania
Darmowy wzór KP (dowód wpłaty do kasy) w PDF i DOCX. Obowiązkowe elementy dowodu, numeracja, korekty, przechowywanie i limit 15 000 zł dla gotówki.
 Szymon Mojsak · Ekspert automatyzacji procesów biznesowych
Aktualizacja:
KP — dowód wpłaty
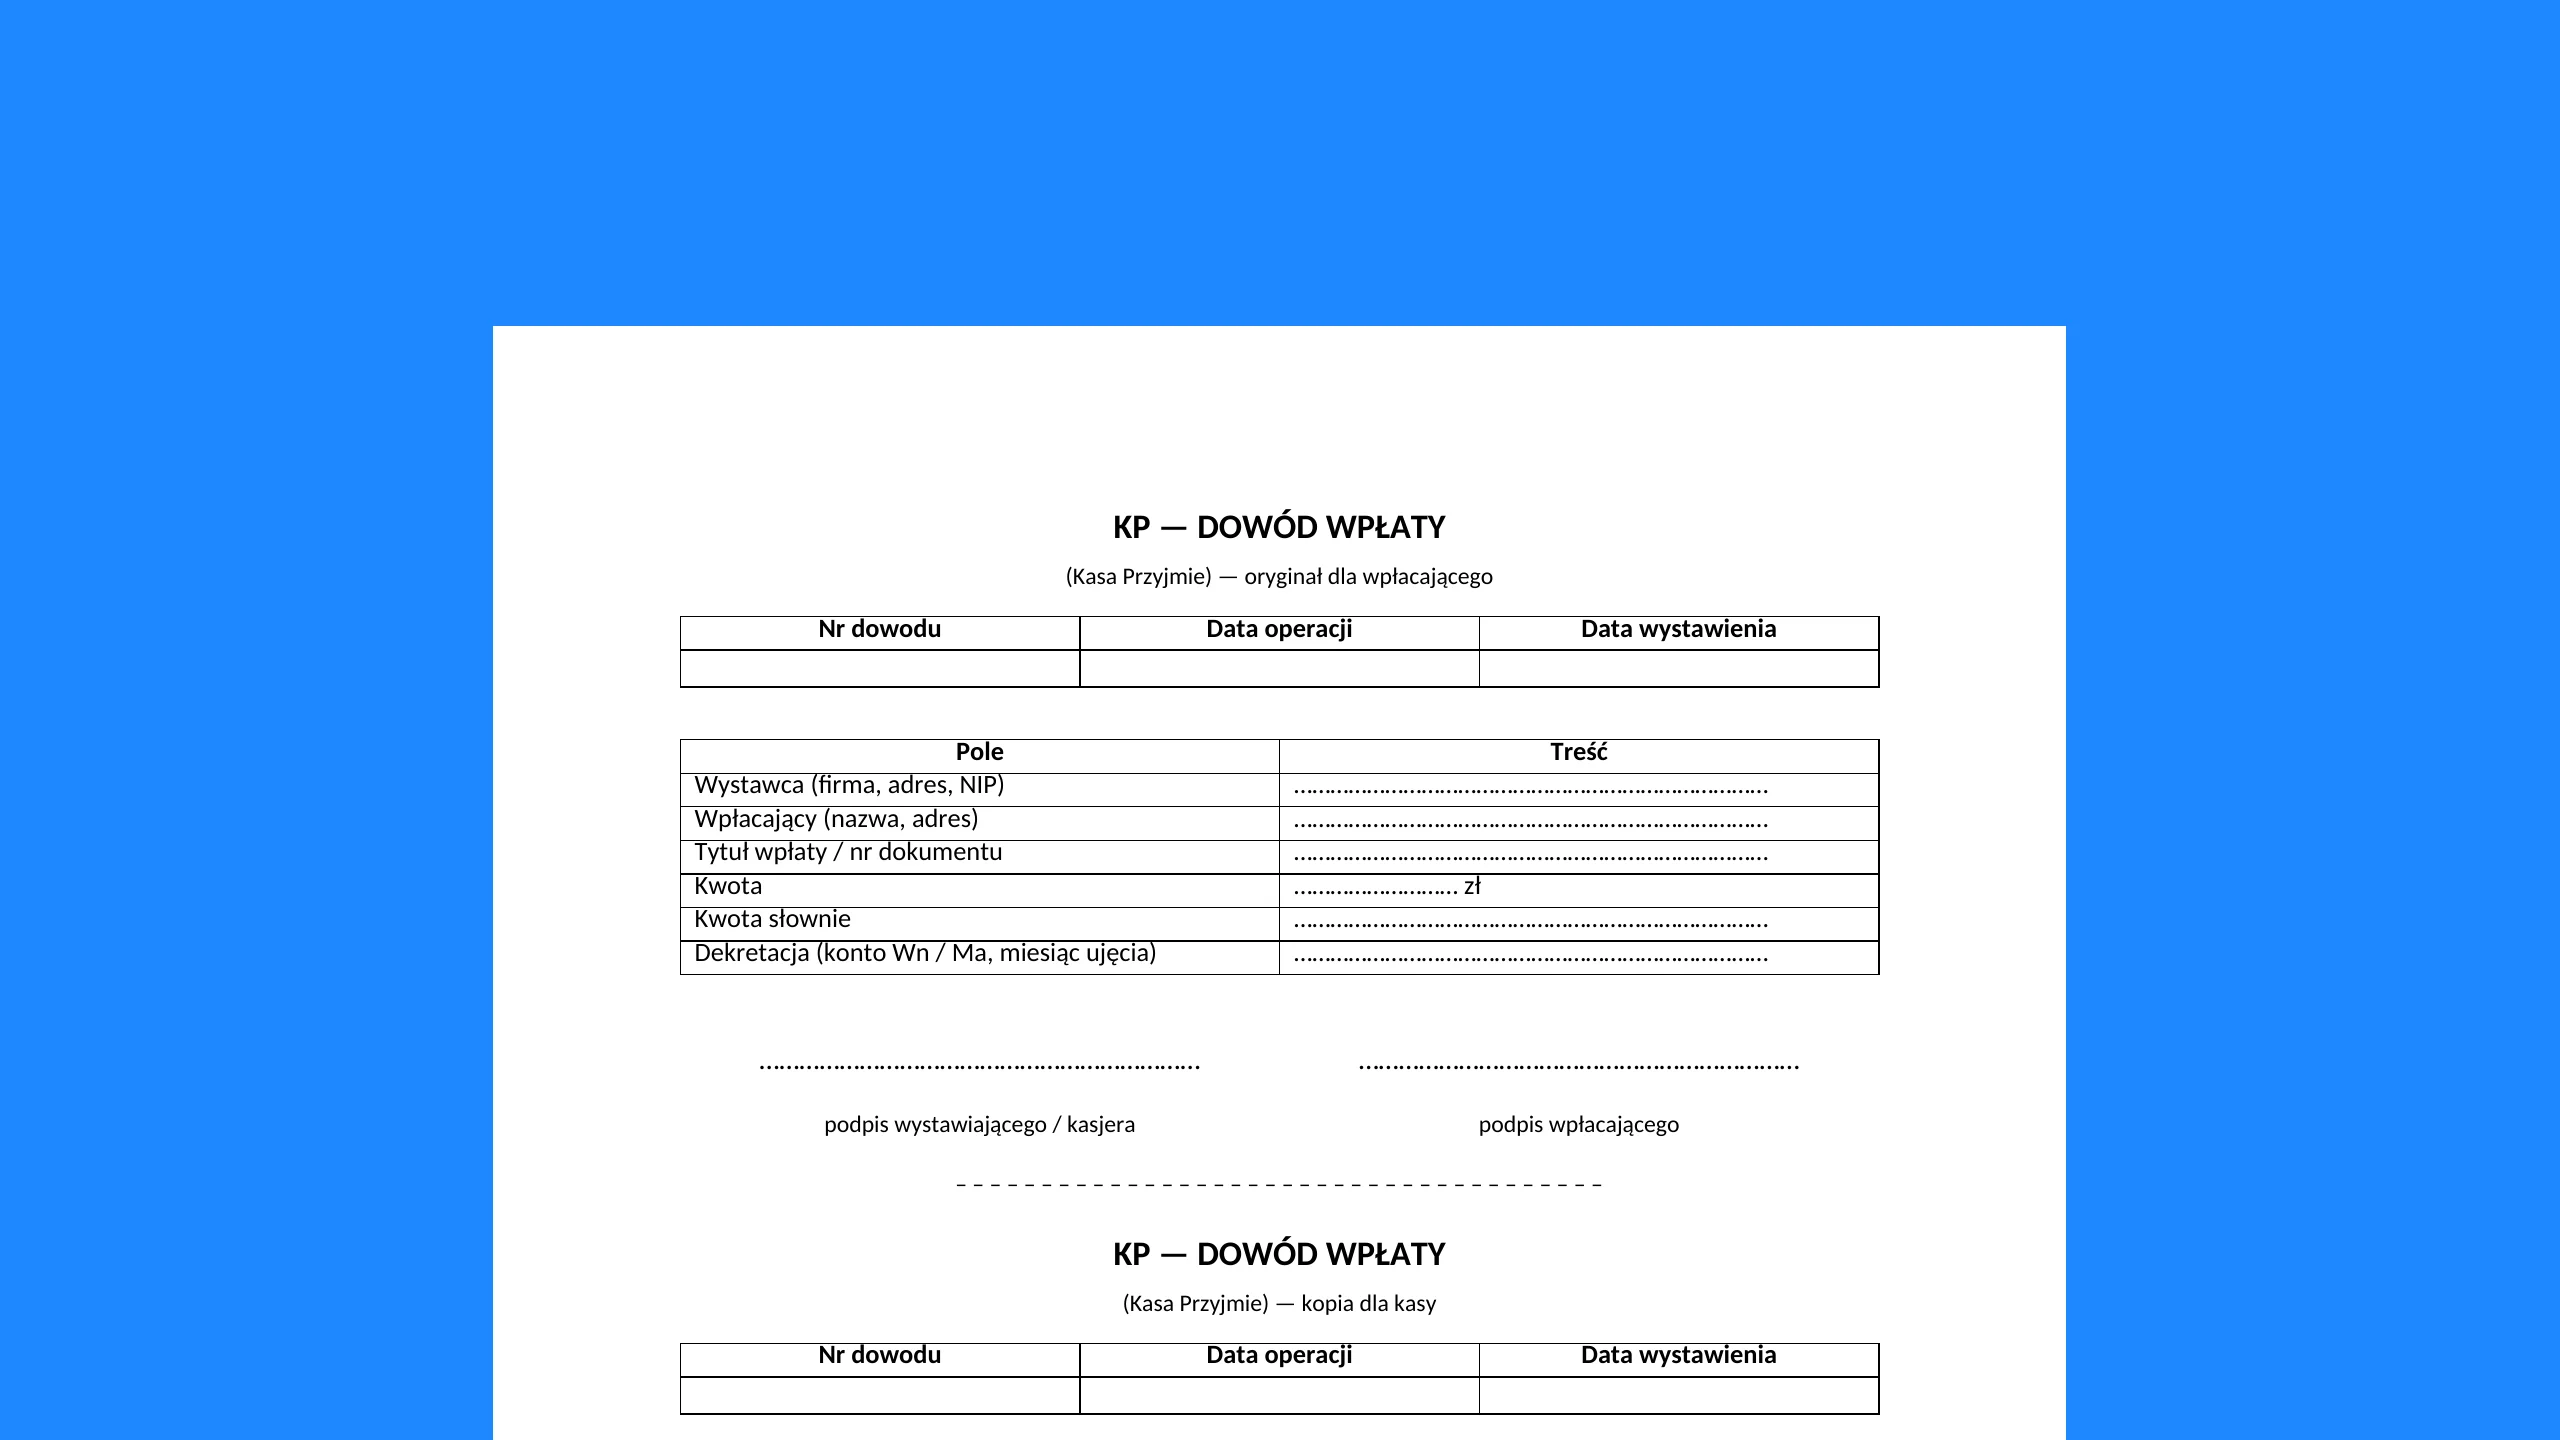
KP (kasa przyjmie) to dowód księgowy dokumentujący przyjęcie gotówki do kasy firmy. Ustawa o rachunkowości nie narzuca jego układu, ale dowód musi zawierać rodzaj i numer, strony operacji, jej opis i wartość, datę, podpisy oraz dekretację (art. 21 ust. 1). Przedsiębiorca nie przyjmie gotówki od innego przedsiębiorcy, gdy jednorazowa wartość transakcji przekracza 15 000 zł (art. 19 Prawa przedsiębiorców).
Podstawa prawna
- art. 21 ust. 1 Ustawa o rachunkowości (Dz. U. z 2026 r. poz. 522) Obowiązkowe elementy dowodu księgowego. Zobacz w ISAP
- art. 22 ust. 1–3 Ustawa o rachunkowości (Dz. U. z 2026 r. poz. 522) Rzetelność dowodów, zakaz wymazywania i przeróbek oraz poprawianie błędów. Zobacz w ISAP
- art. 73–74 Ustawa o rachunkowości (Dz. U. z 2026 r. poz. 522) Przechowywanie dowodów księgowych, co do zasady 5 lat. Zobacz w ISAP
- art. 19 Prawo przedsiębiorców (Dz. U. z 2025 r. poz. 1480) Obowiązek płatności przez rachunek płatniczy przy transakcji z przedsiębiorcą powyżej 15 000 zł. Zobacz w ISAP
Stan prawny na 10 listopada 2026
Dowód KP w skrócie
| Element | Zasada |
|---|---|
| Nazwa | KP oznacza kasa przyjmie |
| Wzór | nie ma urzędowego wzoru KP |
| Limit gotówki B2B | jednorazowa transakcja do 15 000 zł |
| Przechowywanie | co do zasady 5 lat od początku następnego roku obrotowego |
Zobacz też: wzór rachunku, wzór faktury VAT oraz wpis faktura a rachunek — czym się różnią.
Czym jest KP dowód wpłaty?
KP to dowód potwierdzający przyjęcie gotówki do kasy firmy. Skrót pochodzi od „kasa przyjmie”. Wystawia go osoba prowadząca kasę w chwili przyjęcia pieniędzy, a dokument stanowi podstawę zapisu w raporcie kasowym i potwierdzenie dla osoby wpłacającej. Stosuje się go na przykład przy wpłacie należności za fakturę, zwrocie zaliczki przez pracownika, przekazaniu gotówki do kasy z banku lub wniesieniu pieniędzy przez właściciela.
Co musi zawierać KP?
Ustawa nie określa wzoru, więc firma może używać własnego układu, jeśli dowód zawiera elementy z art. 21 ust. 1 ustawy o rachunkowości. Nasz wzór ma na nie osobne pola:
- Rodzaj i numer dowodu: oznaczenie KP i numer z kolejnej ewidencji.
- Strony: nazwa i adres wystawcy oraz wpłacającego.
- Opis i wartość operacji: tytuł wpłaty oraz kwota cyfrą i słownie.
- Daty: dokonania operacji, a gdy jest inna, także sporządzenia dowodu.
- Podpisy wystawcy i osoby, od której przyjęto gotówkę.
- Dekretacja: wskazanie miesiąca i sposobu ujęcia w księgach wraz z podpisem.
Zakres danych ogranicza art. 21 ust. 1a, jeśli wynika to z odrębnych przepisów lub techniki dokumentowania. Firma, która nie prowadzi ksiąg rachunkowych, także może używać KP jako przejrzystego dokumentu kasowego, choć ustawa o rachunkowości jej bezpośrednio nie obejmuje.
Kiedy firma nie może przyjąć gotówki?
Płatność między przedsiębiorcami musi przejść przez rachunek płatniczy, gdy jednorazowa wartość transakcji przekracza 15 000 zł, bez względu na liczbę wynikających z niej płatności (art. 19 Prawa przedsiębiorców). Podział jednej umowy na kilka mniejszych wpłat gotówką nie omija więc tego limitu. Przepis dotyczy relacji z innym przedsiębiorcą, a wpłaty od konsumentów tą granicą nie są objęte.
| Wpłata | Czy można dokumentować KP |
|---|---|
| Wpłata od kontrahenta, faktura do 15 000 zł | tak |
| Wpłata od kontrahenta, transakcja powyżej 15 000 zł | nie, wymagany rachunek płatniczy |
| Wpłata od konsumenta | tak; KP nie zastępuje obowiązku ewidencji na kasie rejestrującej, jeśli on istnieje |
| Zwrot zaliczki przez pracownika | tak |
Jak numerować i wypełnić KP?
Numeracja powinna być ciągła w przyjętym okresie, na przykład KP/23/11/2026, aby każdy dowód łatwo odnaleźć w raporcie kasowym. Kwotę zapisz cyfrą i słownie, a w polu „Tytuł wpłaty” wskaż numer faktury lub podstawę wpłaty. Oryginał otrzymuje wpłacający, a kopia zostaje w kasie. Jeśli powstaje kilka egzemplarzy, kierownik jednostki ustala, który jest podstawą zapisu (art. 22 ust. 4 ustawy).
Jak poprawić błąd w dowodzie KP?
W dowodach księgowych nie wolno niczego wymazywać ani przerabiać (art. 22 ust. 1 ustawy o rachunkowości). Sposób poprawki zależy od rodzaju dowodu. Dowód własny przekazany w oryginale kontrahentowi koryguje się dokumentem zawierającym sprostowanie (art. 22 ust. 2), a dowód wewnętrzny, na przykład przy zwrocie zaliczki przez pracownika, można poprawić przez skreślenie błędnej treści z zachowaniem jej czytelności, wpisanie treści poprawnej, daty poprawki i podpisu osoby upoważnionej (art. 22 ust. 3). Nie wolno poprawiać pojedynczych liter ani cyfr. Przy błędzie w kwocie praktyczniej wystawić nowy dowód, a wadliwy oznaczyć jako anulowany i zachować w zbiorze.
Jak długo przechowywać KP?
Dowody księgowe przechowuje się co do zasady 5 lat, licząc od początku roku następującego po roku obrotowym, którego dotyczą (art. 74 ust. 2 pkt 8 i ust. 3 ustawy o rachunkowości). KP z listopada 2026 r. przy roku obrotowym równym kalendarzowemu trzeba więc zachować co najmniej do końca 2031 r.
Czy KP zastępuje paragon lub fakturę?
Nie. KP dokumentuje przyjęcie gotówki, a nie sprzedaż. Jeżeli firma ma obowiązek ewidencji na kasie rejestrującej, fakturowania albo wystawienia rachunku, musi to zrobić niezależnie od KP. Sprzedaż dla przedsiębiorcy dokumentuje faktura VAT, a podatnicy zwolnieni z VAT mogą korzystać z rachunku.
KP dowód wpłaty — najczęściej zadawane pytania
KP to skrót od „kasa przyjmie”. Jest to dowód potwierdzający przyjęcie gotówki do kasy firmy. Stanowi podstawę zapisu w raporcie kasowym i jest potwierdzeniem dla osoby wpłacającej. Układ dowodu może być własny, jeśli zawiera dane z art. 21 ust. 1 ustawy o rachunkowości.
Tak. Art. 21 ust. 1 pkt 5 ustawy o rachunkowości wymaga podpisu wystawcy dowodu oraz osoby, od której przyjęto składniki aktywów. We wzorze są dwa miejsca na podpis: wystawiającego lub kasjera oraz wpłacającego. Dokument bez nich jest niepełny.
W relacji między przedsiębiorcami jednorazowa wartość transakcji nie może przekroczyć 15 000 zł, niezależnie od liczby płatności (art. 19 Prawa przedsiębiorców). Powyżej tej kwoty płatność musi przejść przez rachunek płatniczy. Limit nie dotyczy zwykłych wpłat od konsumentów.
Nie wolno niczego wymazywać ani przerabiać (art. 22 ust. 1 ustawy o rachunkowości). Dowód przekazany kontrahentowi koryguje się dokumentem sprostowania (ust. 2), a dowód wewnętrzny przez skreślenie z zachowaniem czytelności, wpisanie poprawnej treści, datę i podpis (ust. 3). Przy błędach kwotowych lepiej wystawić nowy dowód.
Co do zasady 5 lat od początku roku następującego po roku obrotowym, którego dowód dotyczy (art. 74 ust. 2 i 3 ustawy o rachunkowości). Dowody dotyczące pożyczek i umów handlowych przechowuje się 5 lat od początku roku następującego po ich ostatecznym rozliczeniu.
Nie, dokumentuje tylko przyjęcie pieniędzy. Obowiązek wystawienia faktury lub ewidencji na kasie rejestrującej istnieje niezależnie. W polu „Tytuł wpłaty” warto podać numer faktury, której dotyczy wpłata, aby powiązać oba dokumenty przy rozliczaniu kasy.
Przepisy nie określają liczby. Praktyczne są dwa: oryginał dla wpłacającego i kopia do kasy. Wzór ma je na jednej stronie. Gdy jednej operacji dotyczy więcej egzemplarzy, kierownik jednostki ustala, który z nich jest podstawą zapisu (art. 22 ust. 4 ustawy o rachunkowości).
Szymon Mojsak
Ekspert automatyzacji procesów biznesowych
Współwłaściciel RCPonline — systemu, z którego korzystają setki firm w Polsce do rejestracji czasu pracy i zarządzania grafikami. Na blogu dzielę się praktyczną wiedzą z pogranicza prawa pracy, HR i technologii, łącząc doświadczenie we wdrażaniu rozwiązań kadrowych z codzienną pracą nad produktem.
Zaktualizowano: 10 listopada 2026
Elektroniczna ewidencja czasu pracy
Pracownicy odbijają się kartą, kodem QR albo w aplikacji, a karta ewidencji czasu pracy powstaje sama. Dokumenty kadrowe masz w jednym miejscu, gotowe na kontrolę PIP.
Inne wzory dokumentów
Wszystkie materiały do pobraniaKadry i Pracownicy
- Regulamin zfśs
- Grafik sprzątania
- Przekładki do akt osobowych
- Karta wynagrodzeń
- Plan urlopów
- Informacja o warunkach zatrudnienia
Pokaż wszystkie (34)
- Regulamin pracy zdalnej
- Regulamin pracy
- Karta ewidencji czasu pracy
- Grafik pracy
- Karta urlopowa
- Lista obecności
- Lista płac
- Świadectwo pracy
- Zaświadczenie o zatrudnieniu i zarobkach
- Skierowanie na badania lekarskie
- Oświadczenie BHP
- Polecenie wyjazdu służbowego
- List referencyjny
- Karta szkolenia wstępnego BHP
- Kwestionariusz osobowy dla pracownika
- Oświadczenie o monitorowaniu poczty elektronicznej
- Oświadczenie pracownika o zapoznaniu się z informacją dotyczącą monitoringu wizyjnego
- Nagany dla pracownika (wymierzenie kary porządkowej)
- Promesa zatrudnienia
- Protokół przekazania sprzętu
- Karta obiegowa
- Deklaracja rezygnacji z PPK
- Regulamin wynagradzania
- Zakres obowiązków pracownika
- Ocena ryzyka zawodowego
- Protokół powypadkowy
- Polityka antymobbingowa
- Arkusz oceny pracownika
Umowy i Aneksy
- Porozumienie zmieniające
- Wypowiedzenie zmieniające
- Umowy o pracę
- Umowy zlecenie
- Umowy o dzieło
- Umowa na zastępstwo
Pokaż wszystkie (21)
- Wypowiedzenie umowy o pracę
- Aneks do umowy o pracę
- Umowa agencyjna
- Umowa uaktywniająca dla niani
- Zakaz konkurencji
- Umowa spółki cywilnej
- Umowa darowizny
- Umowa sprzedaży samochodu
- Porozumienie stron
- Wypowiedzenie umowy zlecenia
- Umowa lojalnościowa
- Umowa B2B
- Umowa pożyczki
- Umowa o współpracy
- Umowa nda
Faktury i Finanse
Pokaż wszystkie (13)
Dokumenty i Wnioski
- Pełnomocnictwo
- Wniosek o urlop macierzyński
- Wniosek urlopowy
- Wniosek o urlop ojcowski
- Wniosek o urlop z powodu siły wyższej
- Wniosek o ekwiwalent za urlop
Pokaż wszystkie (26)
- Wniosek o wczasy pod gruszą
- Wniosek o odbiór godzin nadliczbowych
- Wniosek o przerwy na karmienie piersią
- Wynagrodzenie do rąk własnych
- Informacja o przedłużeniu umowy z mocy prawa do dnia porodu
- Oświadczenie dla cudzoziemców do celów podatkowych
- Upoważnienie do odbioru zaświadczenia
- Zgoda na przetwarzanie danych
- Odwołanie od decyzji ubezpieczyciela
- Odstąpienie od umowy - reklamacja wadliwego towaru
- Notatka służbowa
- Wniosek o urlop okolicznościowy
- Wniosek o urlop bezpłatny
- Wniosek o pracę zdalną
- Wniosek o obniżenie wymiaru czasu pracy
- Wniosek o elastyczną organizację pracy
- Wniosek o urlop opiekuńczy
- Wniosek o urlop wychowawczy
- Wniosek o wydanie lub sprostowanieświadectwa pracy
- Podanie o pracę
Najem i Nieruchomości
- Protokół zdawczo-odbiorczy mieszkania
- Umowa dzierżawy
- Umowa najmu
- Aneks do umowy najmu
- Wypowiedzenie umowy najmu
- Umowa przedwstępna sprzedaży nieruchomości
Pokaż wszystkie (7)
Kalkulatory i narzędzia
- Kalkulator wynagrodzeń brutto-netto
- Brutto na netto — gotowe wyliczenia
- Kreator CV
- Generator listu motywacyjnego
- Kalkulator nadgodzin
- Kalkulator ekwiwalentu za urlop
Pokaż wszystkie (30)
- Kalkulator umowy o pracę
- Kalkulator umowy zlecenie
- Kalkulator umowy o dzieło
- Kalkulator zasiłku chorobowego
- Kalkulator zasiłku macierzyńskiego
- Kalkulator wymiaru urlopu
- Kalkulator okresu wypowiedzenia
- Kalkulator stażu pracy
- Kalkulator dni roboczych i wymiaru czasu pracy
- Kalkulator wczasów pod gruszą
- Kalkulator delegacji krajowej
- Kalendarz terminów US, ZUS, PFRON
- Quiz: Jakim typem pracownika jesteś?
- Quiz: Test wiedzy HR
- Kalkulator B2B i umowy o pracę
- Kalkulator kosztów pracodawcy
- Kalkulator składek ZUS
- Kalkulator kilometrówki
- Kalkulator odprawy
- Kalkulator odsetek
- Kalkulator VAT
- Kalkulator marży
- Kalkulator ryczałtu
- Kalkulator godzin pracy